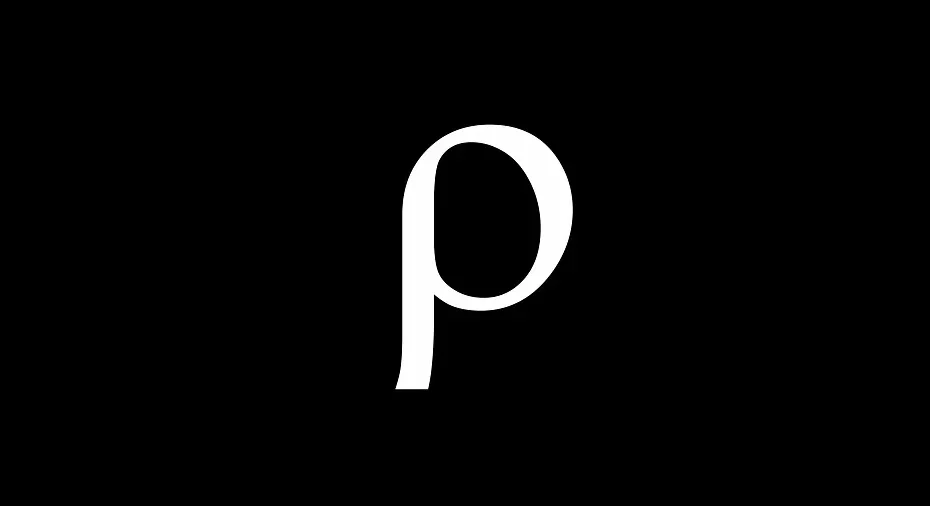
Conceito de Rho
o representa a variação percentual no preço de um derivativo para cada variação de 1% na taxa de juros livre de risco. Em outras palavras,…
o representa a variação percentual no preço de um derivativo para cada variação de 1% na taxa de juros livre de risco. Em outras palavras,…
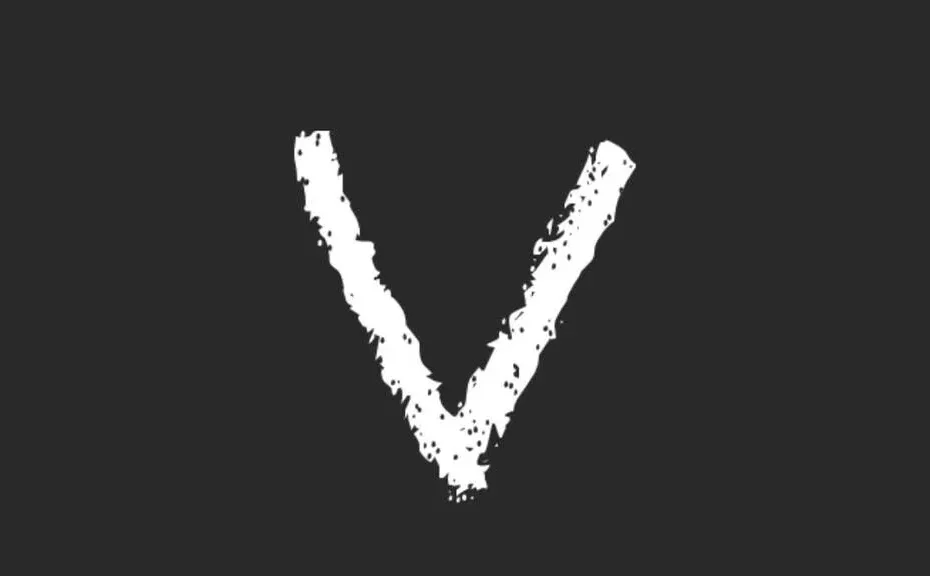
Medindo a Sensibilidade à Volatilidade Tempo de leitura: 4 minutos Em artigos anteriores exploramos o delta e o gama, duas das gregas mais importantes na…
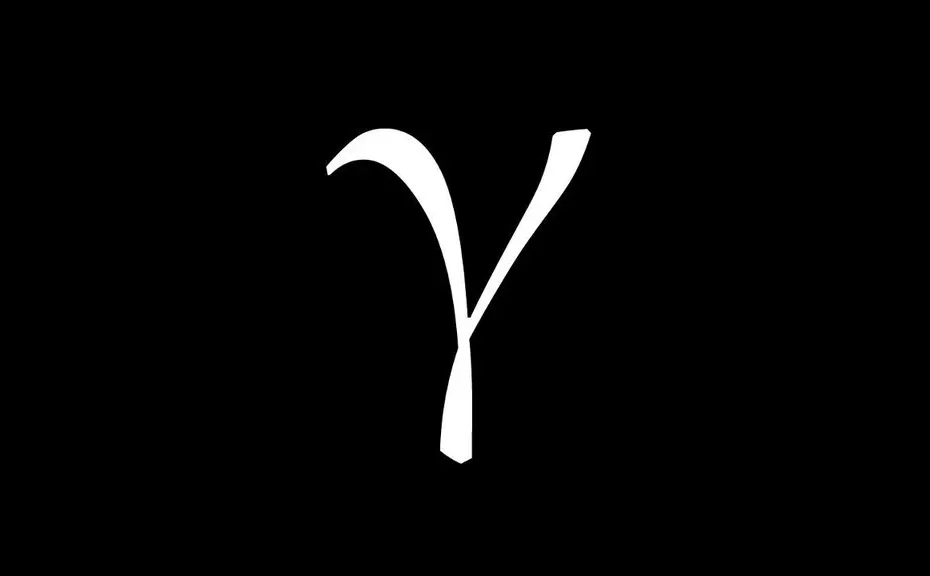
O gama nos indica o quanto o delta de uma opção se modifica para cada variação unitária no preço do ativo subjacente.
O theta representa a sensibilidade do preço de um derivativo em relação ao passar do tempo. Em outras palavras, o theta mede o quanto o…
O delta é uma das chamadas “gregas”, um conjunto de medidas que quantificam a sensibilidade do preço de um derivativo em relação a mudanças em…
No dinâmico universo das opções, a volatilidade implícita (IV) emerge como um conceito crucial, influenciando diretamente o preço desses instrumentos financeiros. Em contraste com a…
A volatilidade histórica é um indicador que quantifica a variação dos preços de um ativo em um período específico. Quanto maior a volatilidade, maiores são…
O valor de uma opção é composto pelo valor intrínseco, que representa o lucro imediato se a opção fosse exercida, e pelo valor extrínseco, que…
No mercado de opções, existem dois tipos principais de contratos: opções americanas e opções europeias. A principal diferença entre elas reside no momento em que…
O vencimento é um dos elementos mais importantes a serem considerados ao operar com opções. É a data limite para o titular da opção exercer…